
La Declaración Jurada 1959 permite al Servicio de Impuestos Internos identificar cuentas que superaron los umbrales establecidos durante el primer semestre de 2026. En noviembre pasado, el mecanismo permitió detectar 109 casos con una eventual subdeclaración de IVA por $3.700 millones.
El Servicio de Impuestos Internos (SII) ya recibió la información correspondiente al primer semestre de 2026 sobre cuentas que registraron un alto número de transferencias o abonos provenientes de personas o entidades distintas. El reporte, correspondiente a la Declaración Jurada 1959, debía ser enviado por las instituciones financieras hasta el 31 de julio y contempla cuentas que superaron los 50 abonos en un mismo mes o alcanzaron al menos 100 durante el semestre, desde RUT diferentes.
La información permite al SII cruzar los movimientos bancarios con los antecedentes tributarios de los contribuyentes y detectar eventuales inconsistencias. El mecanismo ya tuvo sus primeros resultados en noviembre de 2025, cuando el organismo informó la identificación de 109 casos con una eventual subdeclaración de IVA por $3.700 millones.
En esa oportunidad, el SII explicó que los casos detectados fueron derivados a las respectivas Direcciones Regionales para su análisis y los procesos de fiscalización correspondientes. El organismo también precisó que la medida está enfocada en comercio informal y contribuyentes que no cumplen correctamente sus obligaciones tributarias, y no en situaciones como tesorerías de curso, rifas o actividades familiares y sociales de montos menores.
Más datos y tecnología para fiscalizar
El nuevo reporte se conoce en un escenario en que el SII está profundizando el uso de datos, modelos analíticos, automatización e inteligencia artificial para fortalecer sus procesos de fiscalización.
El director del SII, Jorge Trujillo, ha señalado que los datos se han convertido en un activo estratégico para el organismo y que el objetivo es avanzar hacia una gestión del cumplimiento tributario más preventiva y basada en evidencia. Según explicó en agosto, los modelos analíticos permiten identificar patrones, riesgos y brechas, mientras que la incorporación de nuevas tecnologías busca mejorar el procesamiento y análisis de información.
En mayo, durante el Chile Fintech Forum 2026, Trujillo también destacó los avances tecnológicos del SII y la importancia de la interoperabilidad con organismos públicos y privados para fortalecer el análisis de grandes volúmenes de información.
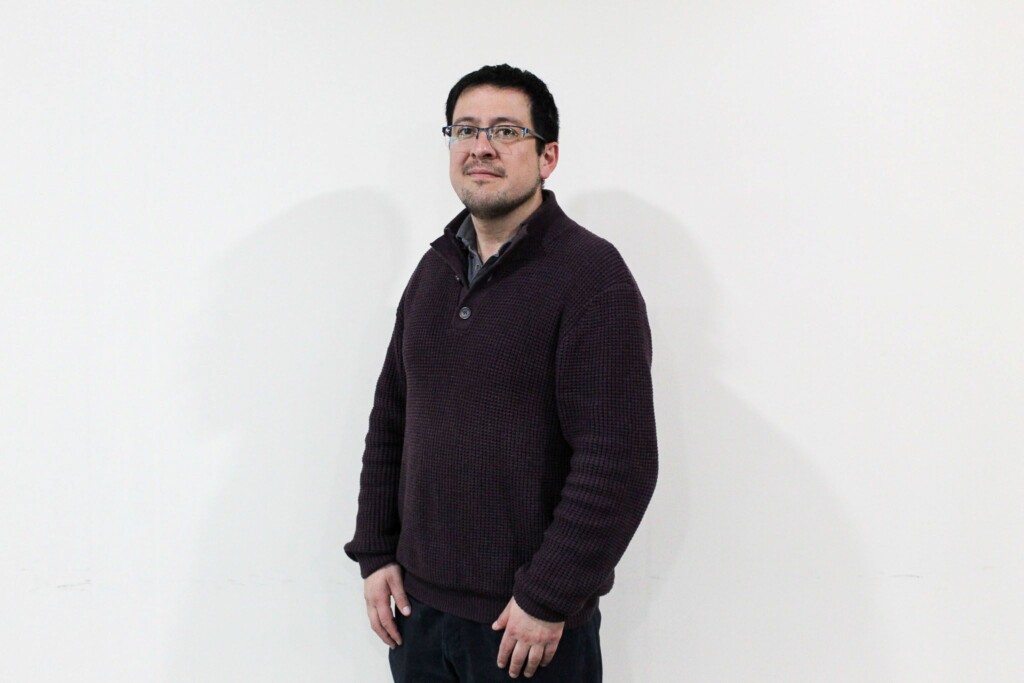
Para Iván Cifuentes, perito judicial y director de Cifneg Consultores, este escenario obliga especialmente a las pequeñas empresas y emprendedores a mantener un mayor orden entre sus movimientos bancarios y sus declaraciones tributarias.
“La transferencia bancaria se ha convertido en una de las formas más habituales de recibir pagos, pero cada ingreso asociado a una actividad comercial debe estar correctamente respaldado y declarado. El punto no es dejar de utilizar las transferencias, sino asegurarse de que exista coherencia entre lo que se recibe, lo que se documenta y lo que finalmente se declara”, explica.
El llamado a las pymes: ordenar antes de que llegue una fiscalización
Para los pequeños negocios, uno de los principales desafíos está en mantener conciliados los ingresos que reciben por distintas plataformas y medios de pago.
Esto incluye transferencias bancarias, pagos provenientes de redes sociales, marketplaces y otros canales utilizados para vender productos o prestar servicios.
“Muchas pymes no cuentan con un equipo contable que revise diariamente cada movimiento. Por eso es importante establecer una rutina de conciliación y no esperar hasta recibir una notificación del SII para intentar reconstruir lo que ocurrió meses atrás”, señala Cifuentes.
El especialista recomienda a los contribuyentes conciliar mensualmente sus transferencias con sus declaraciones de IVA, revisar que las ventas cuenten con el documento tributario correspondiente y mantener respaldos de los ingresos recibidos.
También plantea revisar especialmente aquellos negocios que comenzaron vendiendo de manera informal y que posteriormente iniciaron actividades ante el SII, para asegurarse de que todos los ingresos asociados a la actividad comercial estén correctamente documentados y declarados.
La propia información del SII señala que quienes fueron incluidos en la Declaración Jurada 1959 pueden revisar, a través de MiSII, los antecedentes que las instituciones financieras entregaron al organismo. Entre ellos se encuentran la entidad que informó, el tipo de cuenta, el número de abonos y el monto total registrado. Si existen errores, el contribuyente debe contactar a la institución financiera correspondiente para solicitar su corrección.
Para Cifneg Consultores, el nuevo ciclo de información bancaria constituye una oportunidad para que pymes, emprendedores y trabajadores independientes revisen anticipadamente su situación tributaria.
“Ordenar la información antes de que exista una fiscalización permite detectar diferencias, corregir errores y contar con los respaldos necesarios. La mejor estrategia es que la información bancaria y la tributaria sean coherentes durante todo el año, no intentar cuadrarlas cuando ya existe un requerimiento del SII”, concluye.